CƠ QUAN CỦA TRUNG ƯƠNG HỘI - TIẾNG NÓI CỦA CỰU CHIẾN BINH VIỆT NAM
Thanh tra chỉ ra loạt tồn tại tại hai chi nhánh VietinBank
Qua thanh tra tại VietinBank Chi nhánh Đông Hải Dương và Chi nhánh Lạng Sơn, Ngân hàng Nhà nước đã chỉ ra nhiều tồn tại liên quan đến hoạt động cấp tín dụng, từ thẩm định khách hàng, đánh giá khả năng tài chính đến kiểm tra, giám sát vốn vay. Đáng chú ý, những hạn chế có điểm tương đồng tại hai chi nhánh thuộc hai địa bàn khác nhau, đặt ra yêu cầu tiếp tục làm rõ hiệu quả kiểm soát nội bộ, trách nhiệm quản lý và việc khắc phục những tồn tại đã được cơ quan thanh tra chỉ ra.
Hai cuộc thanh tra, những tồn tại đáng chú ý
Trong năm 2026, cơ quan thanh tra Ngân hàng Nhà nước (NHNN) đã công bố thông tin liên quan đến kết luận thanh tra tại hai chi nhánh của Ngân hàng TMCP Công Thương Việt Nam (VietinBank), gồm Chi nhánh Đông Hải Dương và Chi nhánh Lạng Sơn. Tại VietinBank Chi nhánh Đông Hải Dương, ngày 28-5-2026, Chánh Thanh tra NHNN Khu vực 6 ban hành Kết luận thanh tra số 25/KL-TTNH theo kế hoạch thanh tra định kỳ năm 2026. Nội dung kết luận được công bố trong văn bản của Thanh tra NHNN Khu vực 6 vào tháng 6-2026.
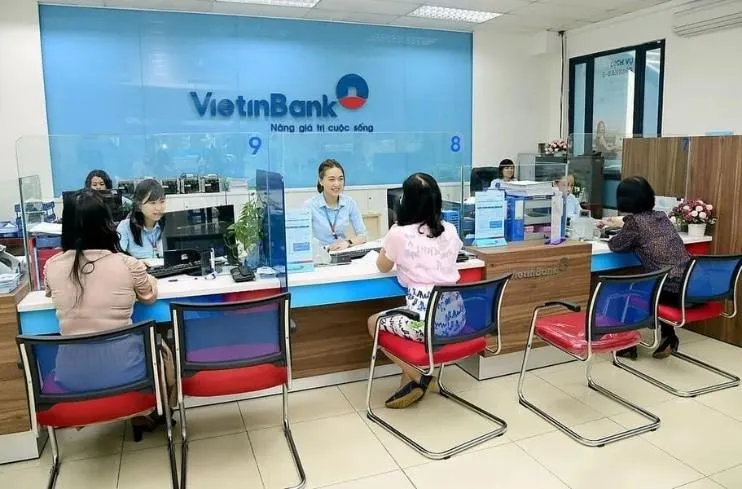
Thanh tra NHNN chỉ ra nhiều tồn tại tại hai chi nhánh VietinBank. Ảnh - VTB
Theo thông tin công bố, VietinBank Đông Hải Dương được thành lập theo Quyết định số 180/QĐ-HĐQT-NHCT1 ngày 28-6-2006 của Hội đồng quản trị Ngân hàng Công Thương Việt Nam. Đến thời điểm thanh tra, chi nhánh có Ban Giám đốc gồm một Giám đốc, hai Phó Giám đốc, năm phòng nghiệp vụ và năm phòng giao dịch, với tổng số 84 cán bộ, nhân viên. Về hoạt động kinh doanh, đến ngày 31-3-2026, nguồn vốn huy động của chi nhánh đạt 7.625 tỷ đồng, dư nợ cho vay đạt 8.397 tỷ đồng. Nợ xấu chiếm 0,55% tổng dư nợ cho vay; kết quả kinh doanh hằng năm đều có lãi.
Cơ quan thanh tra ghi nhận chi nhánh duy trì hoạt động ổn định, cơ bản chấp hành các quy định về huy động vốn, cấp tín dụng, phòng, chống rửa tiền, an toàn kho quỹ và giao dịch tiền mặt. Tuy nhiên, bên cạnh những kết quả đạt được, hoạt động cấp tín dụng tại chi nhánh vẫn bộc lộ những tồn tại, hạn chế đáng chú ý. Đối với một số khoản vay của khách hàng doanh nghiệp, cơ quan thanh tra xác định công tác thẩm định cho vay chưa đánh giá chính xác nhóm khách hàng có liên quan và tổng mức cấp tín dụng của nhóm khách hàng liên quan theo quy định.
Đây là vấn đề cần được quan tâm trong hoạt động quản trị rủi ro tín dụng. Việc xác định đầy đủ các khách hàng có liên quan và tổng mức cấp tín dụng là cơ sở quan trọng để tổ chức tín dụng đánh giá mức độ tập trung tín dụng, nhận diện rủi ro và kiểm soát việc cấp vốn theo quy định. Nếu việc nhận diện các mối quan hệ giữa khách hàng không chính xác, hiệu quả kiểm soát rủi ro tín dụng có thể bị ảnh hưởng.
Không chỉ ở khâu thẩm định, kết luận thanh tra còn chỉ ra những hạn chế trong công tác kiểm tra, giám sát sau cho vay. Cụ thể, đối với một số khoản vay của khách hàng doanh nghiệp, việc kiểm tra, giám sát sau vay chưa đánh giá đầy đủ quy mô giao dịch của các khách hàng có phát sinh hoạt động vừa mua, vừa bán; chưa đánh giá đầy đủ bản chất các giao dịch để kịp thời phát hiện dấu hiệu suy giảm bất thường và diễn biến xấu ảnh hưởng đến chất lượng tín dụng, từ đó chủ động đưa ra ứng xử tín dụng phù hợp. Những nội dung này cho thấy vấn đề không chỉ nằm ở việc hoàn thiện hồ sơ tín dụng ban đầu, mà còn liên quan đến chất lượng theo dõi, đánh giá khách hàng trong suốt quá trình sử dụng vốn vay.
Đối với một số khoản vay của khách hàng cá nhân, cơ quan thanh tra cũng ghi nhận những thiếu sót trong thẩm định và quyết định cho vay. Theo đó, đối với món vay hạn mức bổ sung vốn lưu động phục vụ hoạt động sản xuất, kinh doanh của hộ kinh doanh, chi nhánh chưa thu thập thông tin, chưa đánh giá, phân tích chi tiết, cụ thể tình hình sản xuất, kinh doanh và tình hình tài chính thực tế; chưa thu thập đầy đủ tài liệu chứng minh mục đích sử dụng tiền vay theo quy định. Đây đều là những thông tin quan trọng để ngân hàng đánh giá nhu cầu vốn, khả năng trả nợ và căn cứ sử dụng vốn vay của khách hàng.
Từ kết quả thanh tra, Thanh tra NHNN Khu vực 6 đã đưa ra bốn kiến nghị, yêu cầu VietinBank Đông Hải Dương khắc phục, chấn chỉnh các tồn tại, thiếu sót trong hoạt động cấp tín dụng. Trong đó, hai kiến nghị liên quan đến khách hàng doanh nghiệp và hai kiến nghị liên quan đến khách hàng cá nhân.
VietinBank Lạng Sơn: Tồn tại không chỉ trong hoạt động tín dụng
Tại VietinBank Chi nhánh Lạng Sơn, những tồn tại được cơ quan thanh tra chỉ ra có phạm vi rộng hơn. Ngày 20-10-2026, Thanh tra NHNN Khu vực 5 ban hành Thông báo số 185/TB-TTNH về kết luận thanh tra VietinBank Chi nhánh Lạng Sơn. Trước đó, ngày 14-10-2026, Chánh Thanh tra NHNN Khu vực 5 ký ban hành Kết luận thanh tra số 175/KL-TTNH, trên cơ sở cuộc thanh tra được thực hiện theo Quyết định số 123/QĐ-TTNH ngày 30-7-2026.
Theo thông báo, VietinBank Lạng Sơn được thành lập và đi vào hoạt động theo Quyết định số 260/NHCT-QĐ ngày 1-9-1994 của VietinBank. Đến thời điểm thanh tra, chi nhánh có Ban Giám đốc gồm một Giám đốc, hai Phó Giám đốc, năm phòng nghiệp vụ và sáu phòng giao dịch. Mạng lưới hoạt động có 15 máy giao dịch tự động. Tính đến ngày 30-6-2026, chi nhánh có 113 lao động.
Cơ quan thanh tra ghi nhận, trong thời kỳ thanh tra, VietinBank Lạng Sơn cơ bản chấp hành các quy định pháp luật của Nhà nước, NHNN và quy định nội bộ của VietinBank về một số hoạt động được thanh tra. Các nội dung được ghi nhận gồm hoạt động cấp tín dụng; công tác xử lý, thu hồi nợ xấu, nợ ngoại bảng sau khi xử lý rủi ro và xuất toán nợ đã xử lý rủi ro ra khỏi ngoại bảng; hoạt động huy động vốn; chấp hành quy định về ngoại hối; phòng, chống rửa tiền và tài trợ khủng bố.
Tuy nhiên, bên cạnh những kết quả đạt được, cơ quan thanh tra cũng xác định chi nhánh còn tồn tại trong một số lĩnh vực. Đáng chú ý, những tồn tại được ghi nhận gồm công tác thẩm định và quyết định cho vay; việc kiểm tra, giám sát vốn vay; một số hồ sơ, chứng từ huy động vốn; chứng từ mua bán, chuyển tiền ngoại tệ; việc thực hiện chỉ đạo của Thống đốc NHNN Việt Nam tại Thông báo số 117/TB-NHNN ngày 10-4-2026.
Như vậy, nếu tại VietinBank Đông Hải Dương, thông tin công bố tập trung vào những hạn chế trong hoạt động cấp tín dụng, thì tại VietinBank Lạng Sơn, các tồn tại được nêu còn liên quan đến hồ sơ, chứng từ trong hoạt động huy động vốn, ngoại hối và việc thực hiện chỉ đạo của cơ quan quản lý.
Thông báo kết luận thanh tra cũng đề cập nguyên nhân và trách nhiệm đối với những tồn tại này. Theo đó, nguyên nhân được xác định là trong quá trình tác nghiệp, cán bộ thực hiện nghiệp vụ chưa chặt chẽ, chưa nắm bắt đầy đủ các quy định nội bộ của VietinBank; cán bộ thực hiện nghiệp vụ còn sơ suất. Cơ quan thanh tra xác định trách nhiệm thuộc về VietinBank Chi nhánh Lạng Sơn và những cá nhân liên quan trực tiếp thực hiện trong quy trình nghiệp vụ có tồn tại được nêu tại kết luận thanh tra.
Trên cơ sở kết quả thanh tra, cơ quan chức năng đã đưa ra các kiến nghị, yêu cầu chi nhánh kiểm điểm, rút kinh nghiệm, chấn chỉnh, khắc phục những tồn tại và báo cáo việc thực hiện.
Đọc tiếp
-
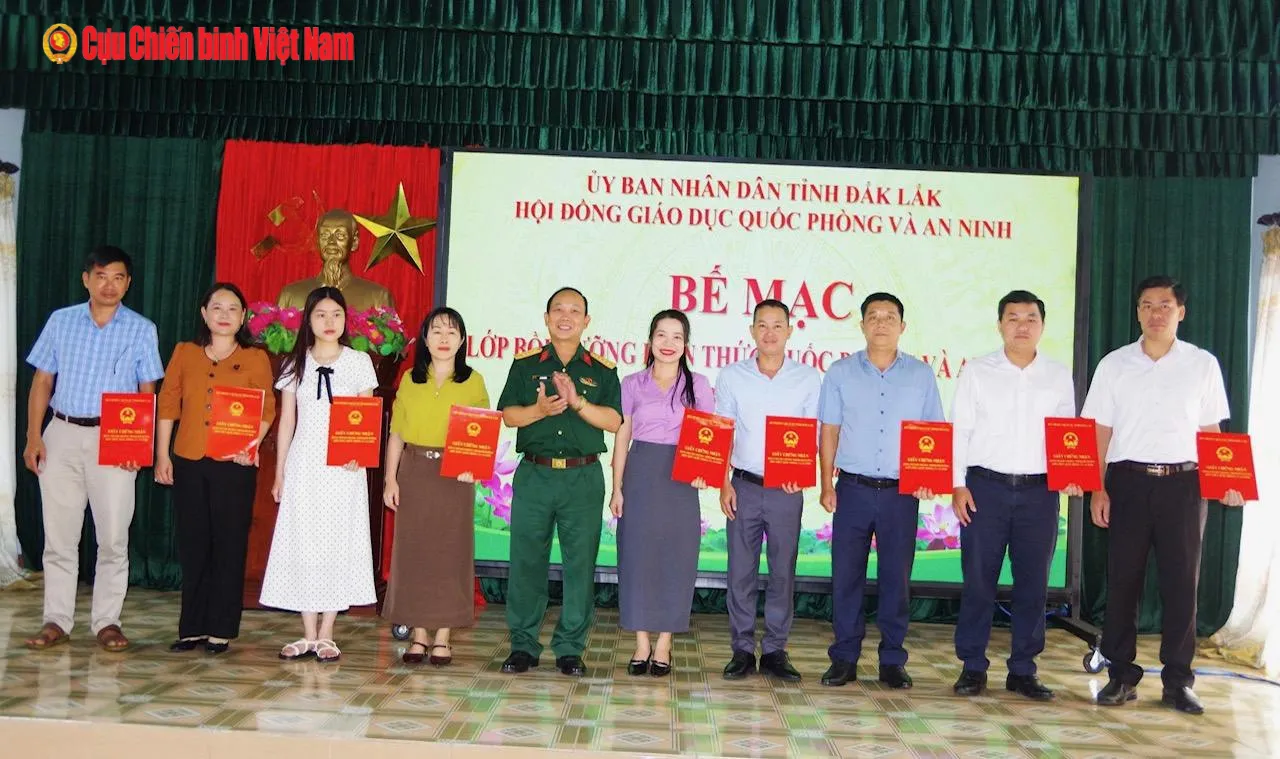
 Sáng 30/10, Hội đồng Giáo dục quốc phòng và an ninh tỉnh Đắk Lắk tổ chức bế mạc lớp bồi dưỡng kiến thức quốc...
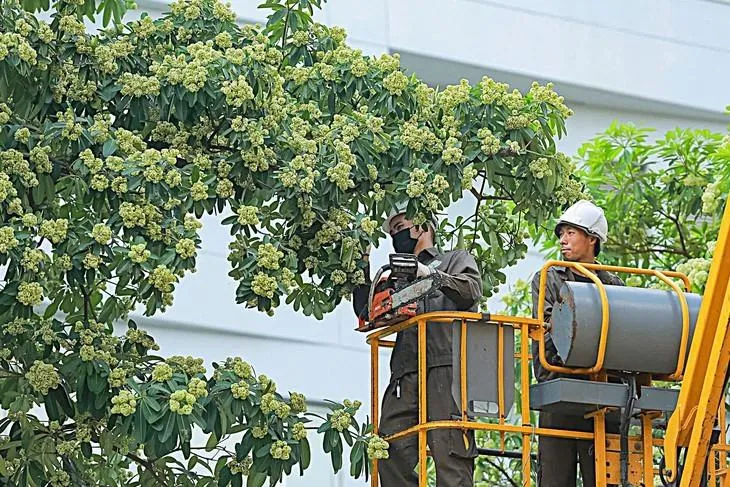
- Từ những tranh luận về việc di dời hoa sữa đến câu chuyện bảo tồn những hàng cây cổ thụ, Hà Nội đang đứng trước...
- Thách thức của thực thi không chỉ là khởi động đúng mà là duy trì khả năng hoàn thành trong suốt quá trình, nhất là khi...
- Tại BIDV, việc cụ thể hóa nghị quyết được đặt trong mối liên hệ giữa năng lực quản trị, chuyển đổi số, dòng...
- Nghị quyết chỉ thật sự tạo dấu ấn khi những định hướng lớn để lại thay đổi có thể nhận biết trong đời sống...
Mới nhất
- Ở cấp cơ sở, nghị quyết đi qua một thiết chế lãnh đạo gần với công việc hằng ngày nhất: chi bộ. Vai trò riêng của...
- Một bát bánh đa cua, vài chiếc bánh mì cay hay bữa hải sản bên biển có thể là lý do để khách tìm về đất Cảng. Gắn...
- Dù có nhiều lợi thế về di sản, ẩm thực và nghỉ dưỡng, TP Huế hiện mới có một nhà hàng được chứng nhận Halal....
- Tỉnh Quảng Trị đã tổ chức trang trọng lễ viếng, truy điệu và an táng 8 hài cốt liệt sĩ được tìm kiếm, quy tập tại...
- Với vai trò đặc biệt trong bảo đảm an ninh năng lượng, an ninh kinh tế và đóng góp nguồn lực cho ngân sách Nhà nước cũng...
- Giải Marathon Quốc tế TP. Hồ Chí Minh mùa thứ 9 dự kiến diễn ra từ ngày 4 đến 6/12, thu hút hơn 24.000 vận động viên trong và...
- Sáng 29/10/2026, tại trụ sở Đảng ủy phường Tuy Hòa, Cụm thi đua số 1 – Hội Cựu chiến binh (CCB) tỉnh Đắk Lắk tổ...
- Để phòng ngừa, phát hiện, cung cấp hình ảnh và thông tin để xác minh, xử lý các hành vi vi phạm pháp luật; hạn chế trộm...
- Căn cứ vào Phiếu cung cấp thông tin về liệt sĩ, mộ liệt sỹ của Bà Y Noan (SN 1961), trú tại xã Đăk Pék (Quảng Ngãi); từ...
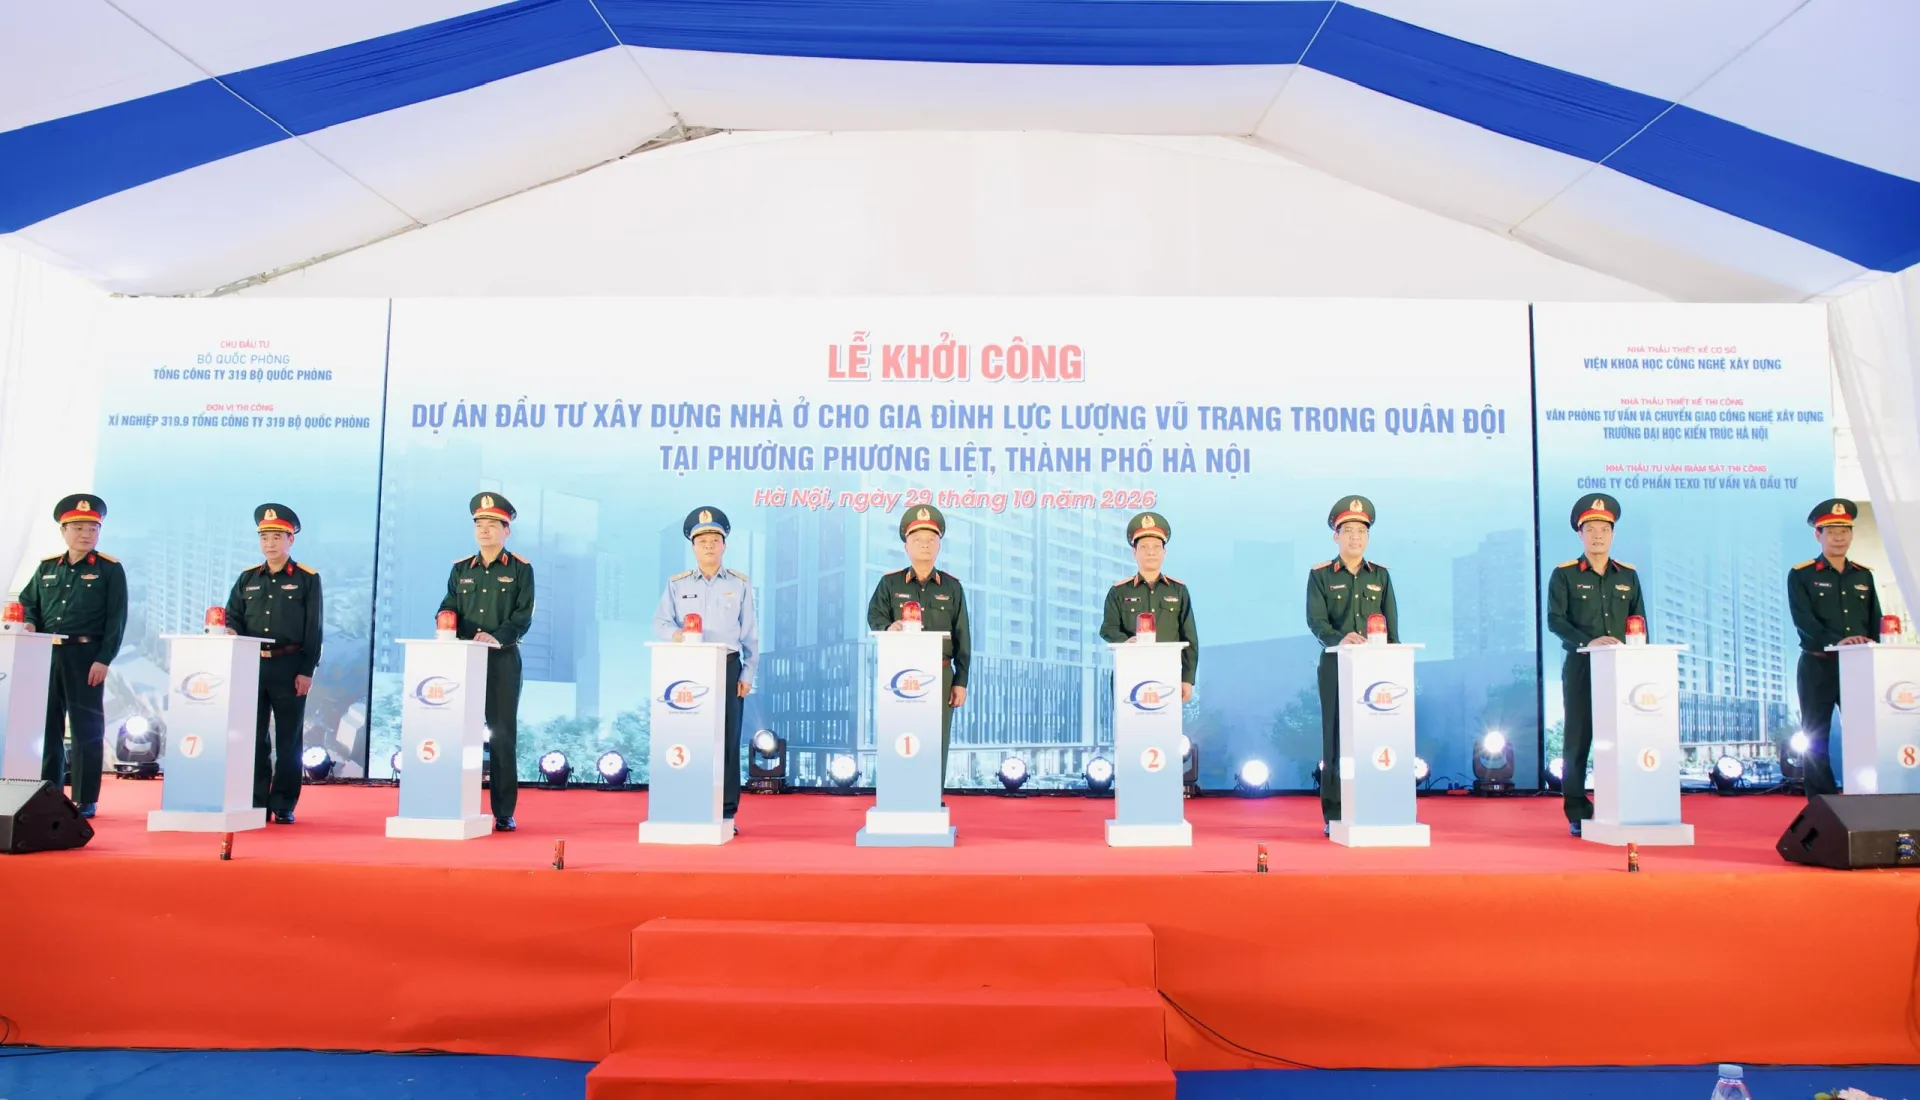
- Sáng 29-10-2026, tại phường Phương Liệt, TP. Hà Nội, Tổng Công ty 319 - Bộ Quốc phòng tổ chức Lễ khởi công xây dựng công...