CƠ QUAN CỦA TRUNG ƯƠNG HỘI - TIẾNG NÓI CỦA CỰU CHIẾN BINH VIỆT NAM
Bộ Tài chính yêu cầu đẩy nhanh tiến độ giải thể doanh nghiệp
Bộ Tài chính đề nghị Sở Tài chính các tỉnh, thành phố chỉ đạo cơ quan đăng ký kinh doanh cấp tỉnh phối hợp chặt chẽ với cơ quan thuế, khẩn trương rà soát, đẩy nhanh tiến độ và rút ngắn thời hạn xử lý thủ tục giải thể doanh nghiệp. Đáng chú ý, văn bản quy định rõ các mốc thời gian xử lý hồ sơ, phản hồi nghĩa vụ thuế và chuyển tình trạng pháp lý của doanh nghiệp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp.
Bộ Tài chính nhấn mạnh, việc rút ngắn thời gian xử lý thủ tục cần gắn với trách nhiệm phối hợp giữa cơ quan đăng ký kinh doanh và cơ quan thuế, tạo thuận lợi cho doanh nghiệp trong quá trình thực hiện thủ tục giải thể, đồng thời bảo đảm tuân thủ các quy định pháp luật có liên quan.
Bộ Tài chính ra chỉ đạo về việc đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp.
Làm rõ thời hạn xử lý hồ sơ giải thể
Đối với trường hợp doanh nghiệp nộp hồ sơ đăng ký giải thể, Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh thực hiện các bước xử lý theo những mốc thời gian cụ thể. Theo đó, trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận hồ sơ, cơ quan đăng ký kinh doanh cấp tỉnh xử lý hồ sơ đăng ký giải thể và gửi thông tin về việc doanh nghiệp đăng ký giải thể cho cơ quan thuế.
Trường hợp nhận được ý kiến của cơ quan thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế trong thời hạn quy định, cơ quan đăng ký kinh doanh cấp tỉnh chuyển tình trạng pháp lý của doanh nghiệp trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sang trạng thái “Đã giải thể” trong thời hạn 1 ngày làm việc kể từ ngày nhận được ý kiến.
Đáng chú ý, văn bản cũng nêu rõ trường hợp cơ quan đăng ký kinh doanh cấp tỉnh không nhận được ý kiến của cơ quan thuế trong thời hạn 2 ngày làm việc kể từ ngày gửi thông tin. Khi đó, cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý của doanh nghiệp sang “Đã giải thể” trong thời hạn 1 ngày làm việc kể từ ngày kết thúc thời hạn để cơ quan thuế có ý kiến theo quy định.
Quy định này xác định rõ trách nhiệm xử lý của cơ quan đăng ký kinh doanh, tránh việc hồ sơ bị kéo dài chỉ vì chậm trao đổi thông tin giữa các cơ quan. Tuy nhiên, việc chuyển tình trạng pháp lý trong trường hợp không nhận được phản hồi phải được thực hiện đúng điều kiện, trình tự và căn cứ pháp luật; không đồng nghĩa doanh nghiệp được miễn nghĩa vụ thuế hoặc các nghĩa vụ tài sản còn tồn đọng.
Theo khoản 2 Điều 207 Luật Doanh nghiệp, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Vì vậy, yêu cầu đẩy nhanh thủ tục cần được thực hiện đồng thời với việc tuân thủ các điều kiện giải thể theo quy định pháp luật.
Sau 180 ngày, xử lý tình trạng pháp lý nếu không có hồ sơ và ý kiến phản đối
Đối với trường hợp doanh nghiệp không nộp hồ sơ đăng ký giải thể, Bộ Tài chính tiếp tục nhấn mạnh trách nhiệm của cơ quan đăng ký kinh doanh cấp tỉnh trong việc xử lý tình trạng pháp lý sau thời hạn luật định.
Cụ thể, sau 180 ngày kể từ ngày cơ quan đăng ký kinh doanh cấp tỉnh nhận được nghị quyết, quyết định giải thể của doanh nghiệp hoặc kể từ ngày cơ quan này thông báo doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp, nếu không nhận được hồ sơ đăng ký giải thể doanh nghiệp, hồ sơ đăng ký chấm dứt hoạt động của chi nhánh, văn phòng đại diện, địa điểm kinh doanh và không có ý kiến phản đối bằng văn bản của cơ quan quản lý thuế hoặc tổ chức, cá nhân có liên quan khác, cơ quan đăng ký kinh doanh cấp tỉnh thực hiện chuyển tình trạng pháp lý theo quy định.
Theo đó, tình trạng pháp lý của doanh nghiệp được chuyển sang “Đã giải thể”; tình trạng pháp lý của chi nhánh, văn phòng đại diện và địa điểm kinh doanh được chuyển sang “Đã chấm dứt hoạt động” trong thời hạn 1 ngày làm việc kể từ ngày kết thúc thời hạn 180 ngày nêu trên.
Mốc thời gian này cho thấy yêu cầu xử lý thủ tục không chỉ đặt ra đối với hồ sơ doanh nghiệp chủ động nộp, mà còn bao gồm các trường hợp đã có thông báo giải thể nhưng không tiếp tục hoàn thiện hồ sơ theo quy định.
Việc áp dụng quy trình cần bảo đảm đầy đủ các điều kiện được nêu trong văn bản, đặc biệt là việc không có hồ sơ thuộc diện phải xem xét và không có ý kiến phản đối bằng văn bản của cơ quan quản lý thuế hoặc các tổ chức, cá nhân có liên quan. Đây là căn cứ quan trọng để tránh nhầm lẫn giữa việc xử lý tình trạng pháp lý theo trình tự hành chính với việc xác nhận doanh nghiệp đã hoàn thành mọi nghĩa vụ trên thực tế.
Không để sự cố kỹ thuật làm chậm tiến độ giải quyết
Một nội dung khác được Bộ Tài chính đề cập là trách nhiệm phối hợp khi phát sinh sự cố kỹ thuật hoặc giao dịch thông tin giữa cơ quan đăng ký kinh doanh và cơ quan thuế chưa được truyền, nhận kịp thời.
Trong trường hợp này, hai cơ quan phải chủ động phối hợp, trao đổi thông tin bằng phương thức phù hợp, bảo đảm cơ quan thuế phản hồi trong thời hạn 2 ngày làm việc kể từ ngày nhận được thông tin, đồng thời cơ quan đăng ký kinh doanh xử lý hồ sơ trong thời hạn quy định.
Yêu cầu này đặt trách nhiệm phối hợp trực tiếp lên cả hai đầu mối, thay vì để quá trình giải quyết hồ sơ phụ thuộc hoàn toàn vào việc truyền nhận dữ liệu trên hệ thống điện tử. Khi phát sinh vướng mắc kỹ thuật, việc chủ động trao đổi và phản hồi đúng thời hạn là yếu tố cần thiết để bảo đảm tiến độ xử lý.
Bộ Tài chính đề nghị Sở Tài chính các tỉnh, thành phố trực thuộc Trung ương chỉ đạo cơ quan đăng ký kinh doanh cấp tỉnh triển khai thực hiện; đồng thời thông báo tới các cơ quan, đơn vị liên quan để phối hợp thực hiện thống nhất.
Với việc xác định cụ thể các mốc 1 ngày làm việc, 2 ngày làm việc và 180 ngày, văn bản hướng tới tăng tính chủ động, trách nhiệm của các cơ quan trong xử lý thủ tục giải thể doanh nghiệp. Hiệu quả thực hiện sẽ phụ thuộc vào việc tuân thủ thời hạn, phối hợp thông suốt giữa cơ quan đăng ký kinh doanh và cơ quan thuế, cũng như bảo đảm đầy đủ các điều kiện pháp lý trước khi chuyển tình trạng doanh nghiệp sang “Đã giải thể”.
Đọc tiếp
-
 Binh đoàn 12 (Tổng Công ty Xây dựng Trường Sơn) phối hợp với tỉnh Quảng Trị triển khai nhiều nội dung liên quan đến...
- Để thực hiện hiệu quả chương trình “Sát cánh cùng dân, vượt khó thoát nghèo”, Đảng ủy- UBND xã Tu Mơ Rông đã tổ...
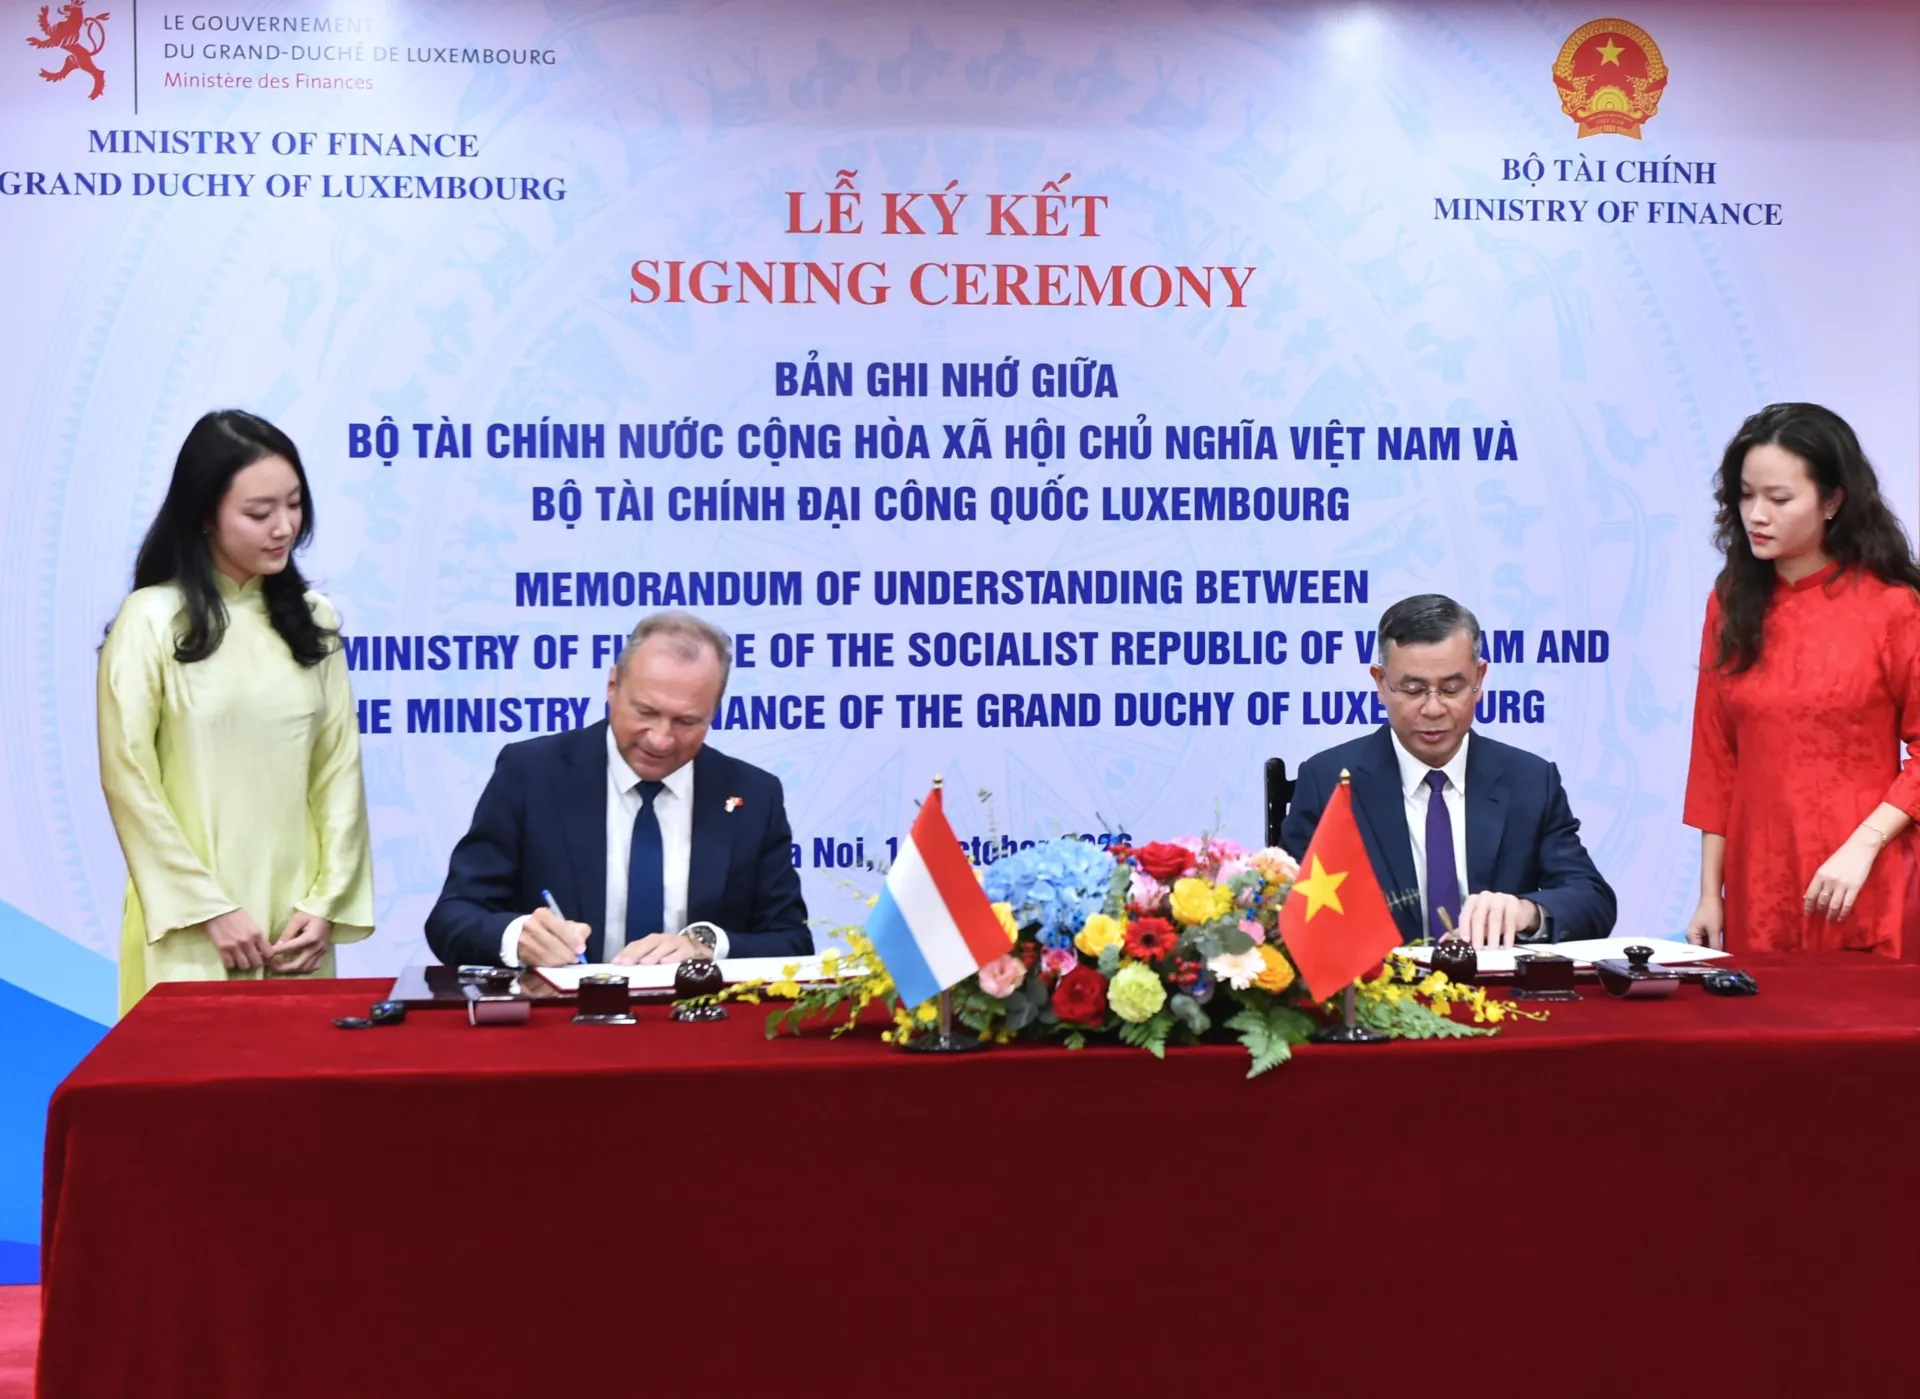
- Ngày 12/10, tại trụ sở Bộ Tài chính, Bộ trưởng Bộ Tài chính Việt Nam Ngô Văn Tuấn và Bộ trưởng Bộ Tài chính Luxembourg...
- Hội CCB Việt Nam vừa ban hành Kế hoạch số 87/KH-CCB về việc hưởng ứng Phong trào thi đua “Cả nước chung sức phát triển...
Mới nhất
- Nhằm đẩy mạnh công tác tuyên truyền, nâng cao nhận thức, trách nhiệm của cán bộ, đảng viên và Nhân dân trong thực...
- Sáng 13/10, tại Nghĩa trang liệt sĩ Hội An, Đảng bộ, chính quyền, lực lượng vũ trang và nhân dân phường Hội An Đông,...
- Sáng ngày 13-10, tại Nghĩa trang liệt sĩ Tu Mơ Rông (Quảng Ngãi) Đảng ủy, HĐND, UBND, Ủy ban MTTQ Việt Nam xã Tu Mơ Rông phối...
- Được sự nhất trí của Thường trực Hội CCB thành phố, lãnh đạo Công an Thành Phố Bắc Ninh và Thường trực Đảng ủy,...
- Đã 65 năm trôi qua kể từ khi con tàu đầu tiên xuất phát mở đường vận chuyển vũ khí từ hậu phương miền Bắc vào chi...
- Nhân dịp kỷ niệm 72 năm Ngày giải phóng Thủ đô (10.10.1954 – 10.10.2026), tại Không gian văn hóa Hồ Gươm, Hà Nội, Câu lạc...
- Cùng với hoạt động giáo dục truyền thống cho học sinh nhân kỷ niệm 80 năm Ngày truyền thống lực lượng vũ trang Thủ...
- Chưa bao giờ doanh nhân Việt Nam được đặt ở vị trí cao như hiện nay. Nghị quyết 68-NQ/TW ngày 4-5-2025 của Bộ Chính trị...
- Ngày 13-10-2026, Hội Doanh nghiệp doanh nhân Cựu chiến binh tỉnh Hưng Yên tổ chức Hội nghị kỷ niệm 22 năm Ngày Doanh nhân...
- Trên cương vị Ủy viên Ban Thường vụ Hiệp hội Doanh nghiệp Doanh nhân CCB Việt Nam, Chủ tịch Hội Doanh nghiệp Doanh nhân CCB...